新能源汽车产业链与整车制造 协同演进与未来展望
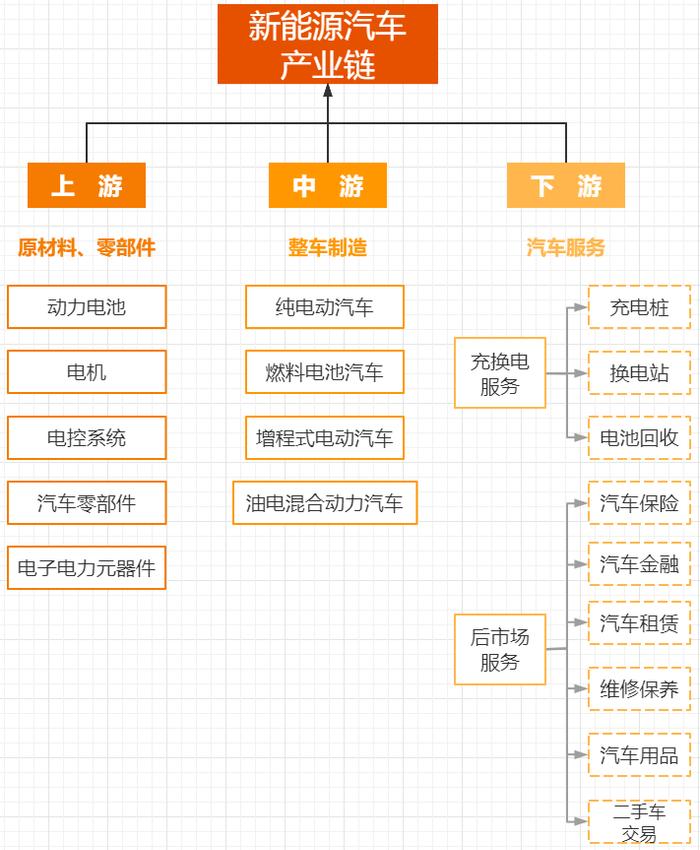
新能源汽车产业正以前所未有的速度重塑全球汽车格局,其核心竞争力不仅源于整车制造环节的突破,更得益于产业链上下游的深度协同。从上游原材料到中游核心部件,再到下游整车集成与市场应用,一条高度耦合、快速迭代的产业链正在形成,而整车作为价值链的终端载体,既是技术创新的集大成者,也是产业链整体水平的直接体现。
一、产业链上游:资源与材料的战略基石
新能源汽车产业链上游涵盖锂、钴、镍等关键矿产资源,以及正负极材料、电解液、隔膜等锂电池原材料。矿产资源的稳定供应与价格波动直接影响整个产业链的成本结构,促使企业通过长协采购、海外布局和回收利用等方式构建韧性供应链。材料环节则呈现技术密集特征,高镍正极、硅碳负极、新型电解液添加剂等创新持续提升能量密度与安全性,为整车续航和性能升级提供底层支撑。
二、产业链中游:核心部件的技术突破
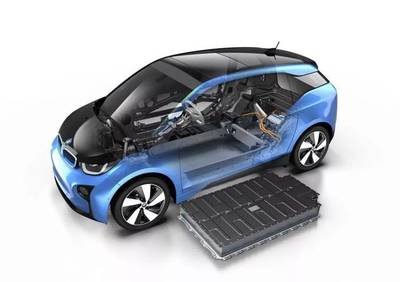
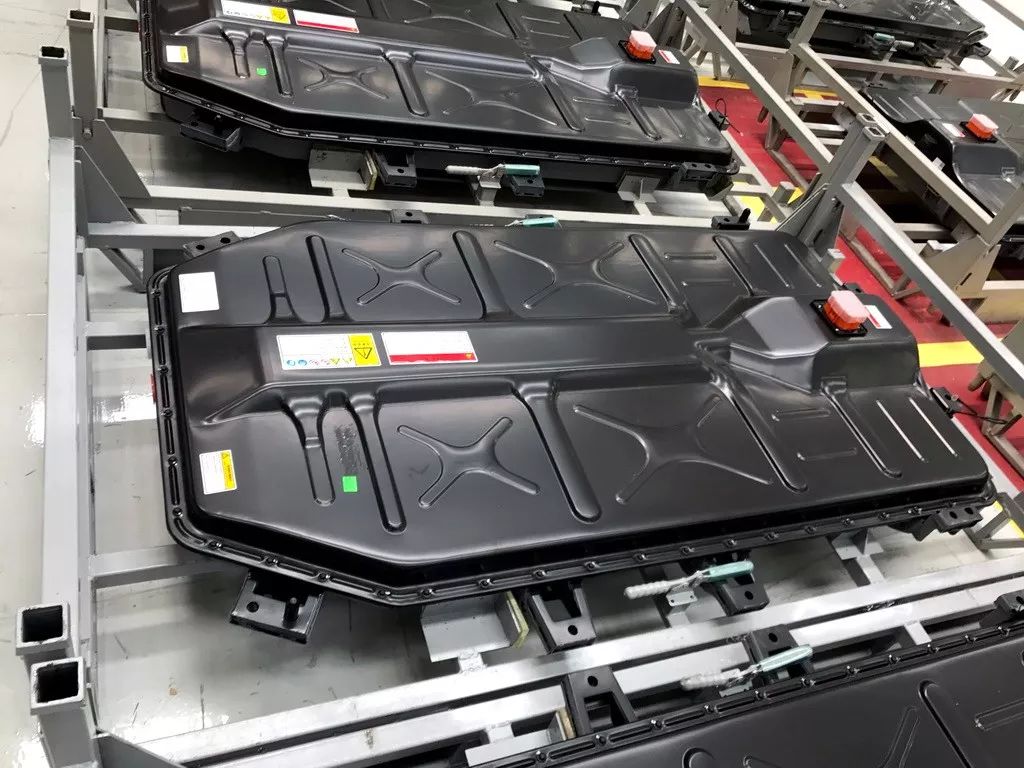
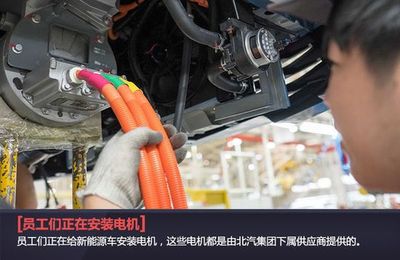
中游环节以动力电池、电机、电控“三电系统”为核心,同时包括电驱总成、车载充电机、热管理系统等关键零部件。动力电池是新能源汽车的“心脏”,其成本占整车比重高达40%左右,电池能量密度、循环寿命与安全性能直接决定整车的市场竞争力。当前,磷酸铁锂与三元材料路线并行发展,结构创新(如CTP、刀片电池)与工艺进步不断挖掘系统层面的潜力。电机与电控环节则向高功率密度、高集成度方向演进,多合一电驱系统成为主流趋势,显著降低重量与成本,提升整车效率。
三、产业链下游:整车制造的集成与创新
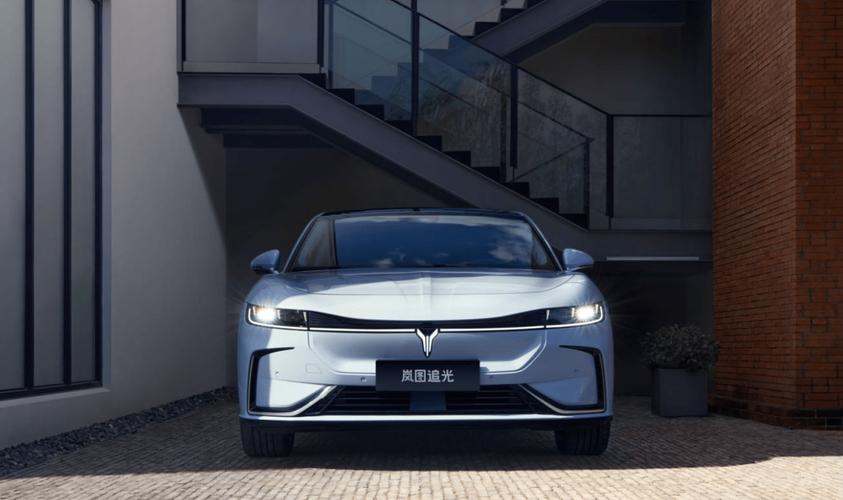
整车制造是产业链价值的集中释放点,涵盖整车设计、冲压、焊装、涂装、总装以及软件与智能化系统集成。与传统燃油车相比,新能源汽车整车制造呈现两大特征:一是平台化与模块化程度更高,滑板底盘、电池车身一体化(CTC)等技术推动整车架构变革;二是软件定义汽车趋势明显,电子电气架构从分布式向域集中乃至中央计算演进,智能座舱与自动驾驶功能成为差异化竞争焦点。整车企业不再仅仅是硬件集成商,更需具备软件自研与生态整合能力,通过OTA持续升级用户体验。
四、整车与产业链的协同演进
整车环节与产业链上下游并非简单的线性关系,而是深度协同、相互牵引的共生生态。一方面,整车需求定义驱动中游部件技术路线选择,例如续航焦虑推动电池能量密度提升,快充需求牵引高倍率电池与800V高压平台发展;另一方面,上游材料与中游部件的技术突破反向赋能整车产品力跃升,如碳化硅器件的规模化应用显著提升电驱效率,推动整车能耗优化。整车企业通过自研电池、合资建厂、战略投资等方式向上游延伸,产业链主体边界日益模糊,垂直整合与开放合作并存的格局加速形成。
五、挑战与未来展望
当前,新能源汽车产业链仍面临关键资源对外依存度高、部分核心技术亟待突破、充电基础设施区域分布不均等挑战。产业链将朝着绿色低碳、智能高效、安全可靠的方向持续演进:电池回收与梯次利用体系将逐步完善,推动全生命周期闭环;固态电池、钠离子电池等下一代技术有望实现产业化突破;整车制造将与能源网络、交通体系深度融合,V2G(车辆到电网)等应用场景拓展产业价值边界。整车企业需在产业链协同中找准定位,既要强化关键技术自主可控,又要通过开放合作构建生态优势,方能在全球新能源汽车竞争中行稳致远。
总而言之,新能源汽车产业链与整车制造是相互成就的有机整体。上游资源与材料的夯实、中游核心部件的突破、下游整车集成的创新,共同构成产业高质量发展的坚实基础。唯有链上各环节协同发力、持续进化,才能推动新能源汽车产业从规模扩张迈向质量跃升,真正实现绿色出行的产业愿景。
如若转载,请注明出处:http://www.zhongrun0376.com/product/24.html
更新时间:2026-10-24 13:34:33